Domain arenabattle.de kaufen?
Wir ziehen mit dem Projekt
arenabattle.de um.
Sind Sie am Kauf der Domain
arenabattle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain arenabattle.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
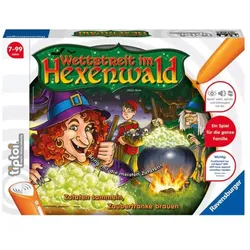
RAVENSBURGER 000528 tiptoi® Wettstreit im HexenwaldZutaten sammeln, Zaubertränke brauen tiptoi® für die ganze Familie. Stimmungsvolle Spielwelt mit vielen Geräuschen. Logisches Vorgehen und Kombinieren werden gefördert. Mit tiptoi® erlebt die ganze Familie magischen Spielspaß. Die Spieler mischen beim großen Wettstreit der Hexen mit. Wer seine Kobolde geschickt einsetzt und die meisten Zutaten sammelt, wird Meisterlehrling. Aber Vorsicht, denn nicht alle Hexen sind gut ... Inhalt/Ausstattung: 1 Spielplan, 4 Hexenfiguren aus Holz, 4 Spielerfiguren aus Holz, 24 Holzkobolde, 4 Spielertafeln, 40 Marker, 75 Zutatenchips, 2 Tafeln tiptoi® Stift nicht enthalten, muss separat erworben werden39,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
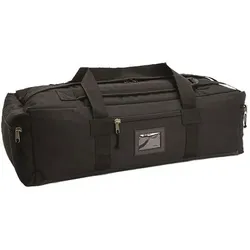
Kampf-TrageseesackBereit für jedes Abenteuer – wo die Straße endet, beginnt seine Stärke Staubige Pisten, felsige Pfade, klamme Wälder – dieser Kampf-Trageseesack schreckt vor keinem Terrain zurück. Entwickelt für echte Herausforderungen, gemacht für Momente, in denen Ausrüstung nicht nur verstaut, sondern geschützt und getragen werden muss. 72 Liter Volumen, durchdachtes Innenleben und ein wetterfestes Äußeres – damit sind Sie auf alles vorbereitet. Zwei Tragearten – ein Ziel: Freiheit In der Hand wie eine klassische Reisetasche oder auf dem Rücken wie ein robuster Seesack: Mit gepolsterten Schultergurten, festen Seitengriffen und stabilisierenden Einsätzen passt sich der Trageseesack Ihrer Route an – nicht umgekehrt. Unaufhaltsam bei Wind und Wetter Regen, Matsch, unwegsames Gelände – die widerstandsfähige PVC-Beschichtung schützt Ihre Ausrüstung zuverlässig vor äußeren Einflüssen. Da wird selbst das Wetter zur Nebensache. Organisation trifft Abenteuerlust 2 große Außentaschen für Ausrüstung, die schnell greifbar sein muss Reißverschlusstasche mit Steckfach für Namensschild – unverkennbar 2 Innentaschen mit Klettverschluss – perfekt für alles, was nicht verloren gehen darf Maße: ca. 77 × 36 × 26 cm Gewicht: ca. 1500 g Obermaterial: 100 % Polyester (PVC-beschichtet) Boden: 100 % Polyvinylchlorid59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
The Clone Wars - 14: The Clone Wars / Kampf und Wettkampf / Die Waffenfabrik - Preis vom 01.11.2026 20:30:31 hBrand : Universal Music, Binding : Audio CD, Label : Folgenreich (Universal), Publisher : Folgenreich (Universal), NumberOfDiscs : 1, Feature : EAN : 0602537163649, medium : Audio CD, releaseDate : 2013-07-26, artists : The Clone Wars, languages : german4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
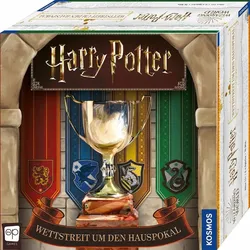
Kosmos - Harry Potter - Wettstreit um den HauspokalDas Brettspiel-Spiel Must-Have für alle Fans der Harry PotterTM Filme.Der Wettstreit um Hauspunkte in HogwartsTM und den Sieg fürs Haus beginnt.Die Hauspunkte als Edelsteine in einem tollem 3-D-Stundenglas sammeln.RavenclawTM, HufflepuffTM, SlytherinTM oder doch GryffindorTM – jede SpielerIn wählt sein Haus für das Spiel.Wissen in Zauberkunst, Zaubertränke und Verteidigung gegen die Dunklen KünsteTM erlernen, um mehr Punkte zu bekommen und Aufgaben zu erledigen.Spielbar für 2-4 Hexen und Zauberer ab 11 Jahre.Hauspokal ergänzt als eigenständiges Spiel die Harry PotterTM Brettspiel-Reihe von KOSMOS.Das große Strategie-Spiel für den Harry PotterTM-Spieleabend.28,59 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
RAVENSBURGER 000528 tiptoi® Wettstreit im HexenwaldZutaten sammeln, Zaubertränke brauen tiptoi® für die ganze Familie. Stimmungsvolle Spielwelt mit vielen Geräuschen. Logisches Vorgehen und Kombinieren werden gefördert. Mit tiptoi® erlebt die ganze Familie magischen Spielspaß. Die Spieler mischen beim großen Wettstreit der Hexen mit. Wer seine Kobolde geschickt einsetzt und die meisten Zutaten sammelt, wird Meisterlehrling. Aber Vorsicht, denn nicht alle Hexen sind gut ... Inhalt/Ausstattung: 1 Spielplan, 4 Hexenfiguren aus Holz, 4 Spielerfiguren aus Holz, 24 Holzkobolde, 4 Spielertafeln, 40 Marker, 75 Zutatenchips, 2 Tafeln tiptoi® Stift nicht enthalten, muss separat erworben werden39,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kampf-TrageseesackBereit für jedes Abenteuer – wo die Straße endet, beginnt seine Stärke Staubige Pisten, felsige Pfade, klamme Wälder – dieser Kampf-Trageseesack schreckt vor keinem Terrain zurück. Entwickelt für echte Herausforderungen, gemacht für Momente, in denen Ausrüstung nicht nur verstaut, sondern geschützt und getragen werden muss. 72 Liter Volumen, durchdachtes Innenleben und ein wetterfestes Äußeres – damit sind Sie auf alles vorbereitet. Zwei Tragearten – ein Ziel: Freiheit In der Hand wie eine klassische Reisetasche oder auf dem Rücken wie ein robuster Seesack: Mit gepolsterten Schultergurten, festen Seitengriffen und stabilisierenden Einsätzen passt sich der Trageseesack Ihrer Route an – nicht umgekehrt. Unaufhaltsam bei Wind und Wetter Regen, Matsch, unwegsames Gelände – die widerstandsfähige PVC-Beschichtung schützt Ihre Ausrüstung zuverlässig vor äußeren Einflüssen. Da wird selbst das Wetter zur Nebensache. Organisation trifft Abenteuerlust 2 große Außentaschen für Ausrüstung, die schnell greifbar sein muss Reißverschlusstasche mit Steckfach für Namensschild – unverkennbar 2 Innentaschen mit Klettverschluss – perfekt für alles, was nicht verloren gehen darf Maße: ca. 77 × 36 × 26 cm Gewicht: ca. 1500 g Obermaterial: 100 % Polyester (PVC-beschichtet) Boden: 100 % Polyvinylchlorid59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.